Le cours de l’or bouge chaque semaine au rythme de l’économie mondiale. Avec L’Actu de l’Or, recevez chaque mardi un résumé clair pour :
- Comprendre les grandes tendances,
- Suivre les marchés et les indicateurs clés,
- Avoir les bonnes infos pour piloter votre épargne.
Découvrez L’Actu de l’Or de la semaine dès maintenant !
Principaux indicateurs américains (valeurs arrêtées au 05/10/2026)
- Taux d’intérêt de la Réserve fédérale (Fed) : 4 %
- 197 000 inscriptions hebdomadaires au chômage =
- Inflation américaine sur 12 mois (PCE) : 3,4 %
- Confiance des consommateurs US (indice Michigan) : 48.1
- Valeur du Dow Jones : 51550 ↗︎
- Valeur du S&P 500 : 7792 ↗︎
Principaux indicateurs européens (valeurs arrêtées au 05/10/2026)
- Taux directeur de la Banque centrale européenne (BCE) : 2.65 %
- Taux d’inflation moyen pour la zone euro : 3,8 % ↗︎
- Taux de chômage pour la zone euro : 6,4 %
- Confiance des consommateurs et des entreprises zone euro : -16.5
- Valeur Euro Stoxx 50 : 6311 ↘︎
- EUR/USD : 1,124 ↘︎
Des marchés actions contrastés
La semaine du 29 septembre au 5 octobre a été marquée par un rebond du S&P 500, tandis que le Dow Jones a évolué de façon plus hésitante avant de terminer proche de son niveau précédent. En Europe, l’Euro Stoxx 50 a connu un creux les 1er et 2 octobre, puis s’est redressé, sans toutefois effacer complètement son repli hebdomadaire. Les marchés ont bénéficié de la baisse des anticipations de hausse des taux de la Fed, mais sont restés sensibles aux rendements américains élevés, aux tensions énergétiques et aux incertitudes budgétaires européennes.
Évolution du cours de l’or
Un rebond en euros
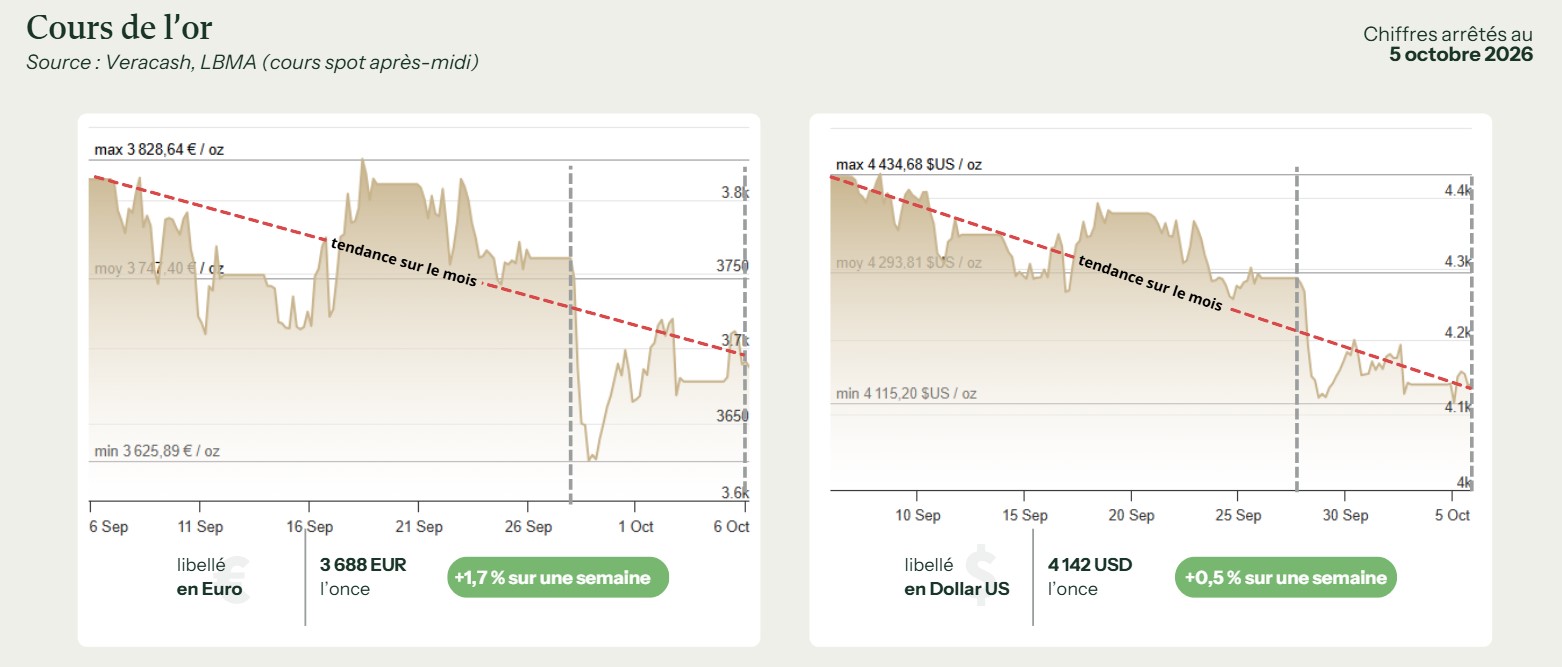
Après avoir fortement décroché à la fin de septembre, l’or a tenté de se stabiliser. En euros, l’once a terminé autour de 3 688 euros, en hausse de 1,7% sur la semaine ; en dollars, elle s’est établie près de 4 142 dollars, soit une progression plus limitée de 0,5%. Ce décalage s’explique principalement par la faiblesse de l’euro, qui a amplifié la remontée du métal en monnaie unique. Le rebond reste toutefois fragile : le cours demeure nettement inférieur aux sommets d’août et a effacé une large partie de ses gains des deux mois précédents.
Analyse technique : stabilisation précaire
Le cours a d’abord prolongé sa baisse, touchant un point bas autour de 3 617 euros et 4 112 dollars. Il a ensuite repris progressivement du terrain, sans parvenir à reconquérir durablement les seuils de 3 750 euros et 4 200 dollars. La structure graphique reste donc baissière, malgré le rebond hebdomadaire. La zone des 3 600 euros constitue désormais un support majeur ; sa rupture fragiliserait davantage le marché. À l’inverse, un retour au-dessus de 3 750 euros serait nécessaire pour parler d’un véritable retournement.
Septembre, un mois difficile
Le 30 septembre, l’or a enregistré un recul mensuel de 8,5%, sa plus forte baisse depuis plusieurs années. Les rendements réels américains ont augmenté de 0,44 point en septembre, leur progression mensuelle la plus rapide depuis quatre ans, tandis que le rendement nominal à dix ans a grimpé de 0,49 point, à environ 5,24%. Cette envolée a pesé sur un métal qui ne procure aucun revenu, même lorsque les anticipations de taux de la Fed commençaient à diminuer.
L’emploi américain déçoit, mais l’or hésite
Le rapport publié le 2 octobre a montré une hausse de seulement 29 000 emplois non agricoles en septembre aux Etats-Unis, contre environ 90 000 attendus. Le taux de chômage est passé de 4,1% à 4,2%, et les créations d’emplois d’août ont été révisées de 162 000 à 133 000. Ces données ont fait baisser les rendements et le dollar, tandis que la probabilité d’une hausse de taux en octobre est tombée sous 20%, contre plus de 70% quelques jours plus tôt. L’or a d’abord progressé d’environ 0,9%, avant de céder une grande partie de ses gains : le marché reste dominé par le niveau très élevé des taux longs et par la perspective d’un nouveau relèvement en décembre.
Une Fed moins pressante, mais pas accommodante
La faiblesse de l’emploi a réduit les chances d’une hausse dès octobre, sans remettre en cause le scénario d’un resserrement ultérieur. Les marchés anticipent encore une probabilité supérieure à 80% d’au moins une hausse d’ici décembre. Le message est donc celui d’un calendrier décalé, plutôt que celui d’un changement complet de politique. C’est pourquoi l’or n’a pas durablement profité de la détente initiale du dollar et des rendements.
Le renforcement du billet vert pénalise l’or en dollars
L’euro est tombé autour de 1,12 dollar, son plus bas niveau depuis mai 2025, en raison des inquiétudes budgétaires et politiques européennes. Les incertitudes en France et l’annonce d’élections anticipées en Espagne ont renforcé la demande de billet vert. Cette baisse de l’euro explique en partie pourquoi l’or a progressé davantage dans la monnaie unique qu’en dollars. Elle ne constitue cependant pas un signal favorable pour le métal sur le marché international, où le dollar reste la principale devise de référence.
L’inflation européenne complique la BCE
L’inflation en zone euro a accéléré à 3,8% en septembre, son plus haut niveau depuis septembre 2023. La BCE doit donc arbitrer entre le risque d’une inflation alimentée par l’énergie et celui d’un ralentissement économique. Les anticipations de taux européens élevés soutiennent temporairement l’euro, mais la fragilité politique et budgétaire limite cet effet. Pour l’or, la hausse des taux européens réduit également l’attrait d’un actif sans rendement, surtout lorsque les taux américains restent supérieurs.
Le pétrole se détend
Le pétrole est repassé sous 100 dollars pour le Brent et autour de 88 dollars pour le brut, les exportations du Moyen-Orient se rapprochant de leurs niveaux d’avant-guerre. Les expéditions de brut auraient atteint 17,5 millions de barils par jour, soit 98% des niveaux antérieurs au conflit. Cette amélioration a réduit les craintes d’une inflation énergétique durable. Elle a donc retiré un soutien géopolitique à l’or, tout en allégeant la pression sur les rendements obligataires.
ETF et demande structurelle
Malgré la correction, la demande d’investissement reste solide. Les avoirs des ETF GLD et IAU ont tous deux progressé en septembre, une première hausse simultanée depuis février. Les ETF mondiaux détenaient déjà environ 4 189 tonnes à la fin août, et les entrées nettes se sont poursuivies début octobre. Cette résistance indique que les investisseurs de long terme continuent de considérer les replis comme des occasions d’achat, même si les fonds spéculatifs réduisent leurs positions longues.
COMEX : volumes en baisse progressive
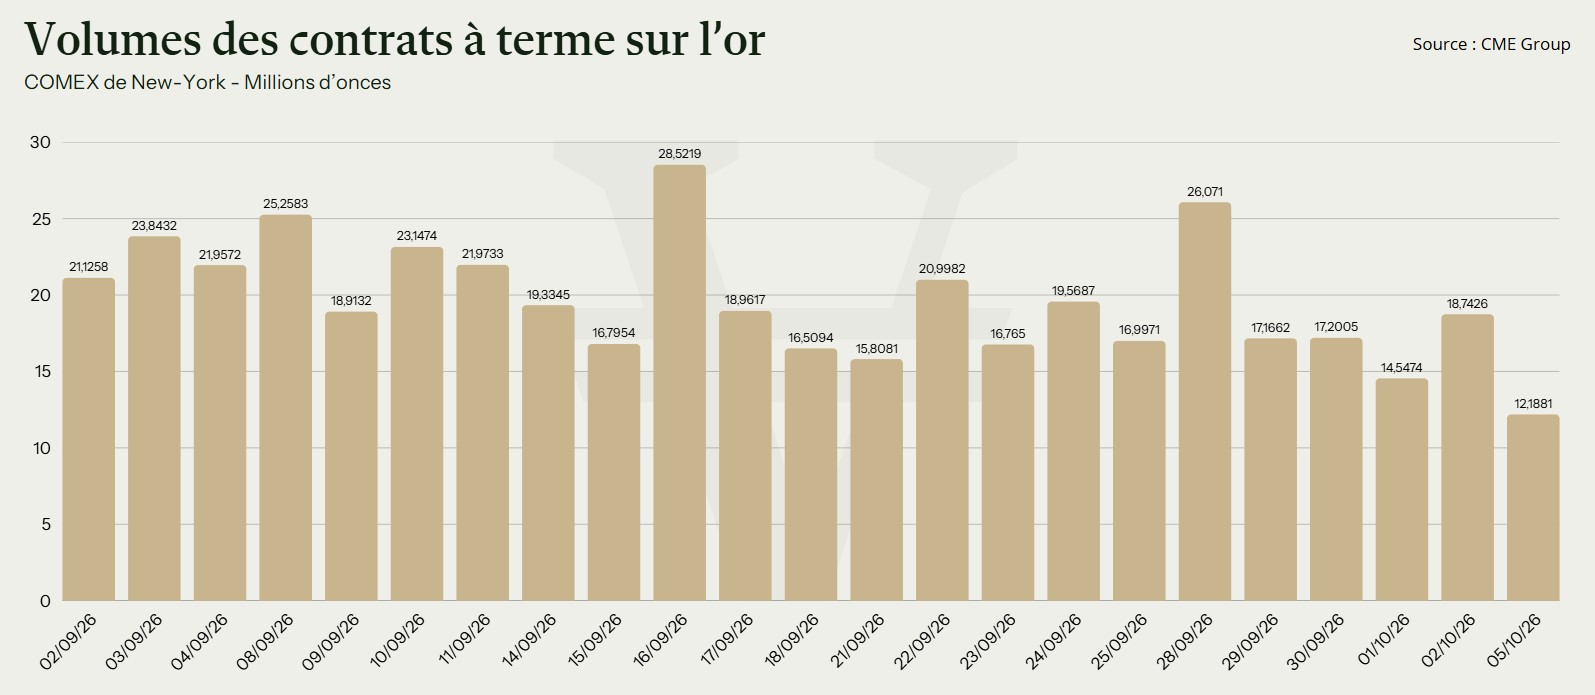
Les volumes du COMEX ont fortement augmenté en début de période, avec un pic à plus de 26 millions d’onces le 28 septembre, avant de décroître progressivement. Cette évolution correspond à la phase de forte volatilité initiale, puis à une stabilisation du marché. Les opérateurs ont d’abord ajusté rapidement leurs positions face à la remontée des rendements et aux données américaines, avant de réduire leur activité en attendant les prochains chiffres d’inflation et l’évolution des anticipations de la Fed.
En bref…
L’or a rebondi cette semaine, surtout en euros grâce à l’affaiblissement de l’euro, mais sa tendance de fond reste fragile. La baisse des taux attendus en octobre soutient le métal, tandis que les rendements longs, le dollar et la perspective d’une hausse en décembre continuent de limiter son potentiel.
Bibliographie
- Cours de l’or par Veracash (https://www.veracash.com/fr/cours-or)
- World Gold Council (https://www.gold.org)
- Reuters (https://www.reuters.com/markets/)
- CME Group (https://www.cmegroup.com/)