Les élections de mi-mandat viennent de rebattre les cartes à Washington, et le marché obligataire en surveille de près les conséquences. Dans la foulée, une question revient : vaut-il mieux acheter de l’or ou des obligations ? Avant d’y répondre, il faut savoir ce qu’on achète vraiment. Dans un cas, une créance. Dans l’autre, un objet qui nous appartient.
À retenir
- Acheter une obligation, c’est prêter de l’argent (à un État ou à une entreprise). Acheter de l’or physique, c’est devenir propriétaire (d’un métal précieux).
- Aucun des deux n’est sans risque : l’obligation expose au défaut de l’émetteur, aux variations de taux et à l’inflation, tandis que l’or expose aux variations de son cours et aux contraintes de stockage.
- Quand les taux montent, la valeur des obligations déjà émises baisse. Quand ils sont élevés, un actif qui ne verse rien comme l’or a un coût d’opportunité.
- Une obligation détenue en direct a une échéance connue d’avance, alors qu’un fonds obligataire ne garantit ni le rendement ni le capital.
Washington change de majorité, quelle conséquence pour les taux ?
Dans la nuit du 3 au 4 novembre, les démocrates ont repris la Chambre des représentants puis le Sénat. Donald Trump garde la Maison-Blanche et son droit de veto, mais ses projets budgétaires devront composer avec un Congrès d’opposition. Or un budget, c’est d’abord une question de dette : plus de 40 000 milliards de dollars pour les États-Unis.
Pour financer cette dette, l’État américain émet des obligations, et les investisseurs lui prêtent de l’argent en échange. S’ils le jugent trop dépensier, ils réclament un intérêt plus élevé. Le rendement du Treasury à 10 ans, référence mondiale, a ainsi touché 5,34 % début octobre, son plus haut niveau depuis 2002, alors que la Fed venait de relever ses taux. Depuis, le 10 ans américain est légèrement redescendu juste en-dessous des 5% (4,94 %), mais à l’heure où j’écris ces lignes, on ne sait pas encore quel sera l’impact des Midterms à court ou moyen terme. Toutefois, on sait que traditionnellement les rendements américains ont plutôt tendance à reculer dans les mois suivant un scrutin de mi-mandat, quel que soit le vainqueur. Mais ce n’est pas une loi immuable, l’inflation, le pétrole et la Fed pèseront sans doute bien davantage.
L’obligation, ou l’art de prêter
Un prêt avec un émetteur, une échéance et un coupon
Acheter une obligation, c’est prêter de l’argent à un État ou à une entreprise. En échange, l’émetteur s’engage à verser un intérêt, le coupon, puis à rembourser le capital à une date fixée, l’échéance. Un exemple simple : 1 000 euros prêtés pour cinq ans à 4 % rapportent 40 euros par an, puis le capital revient.
Le Trésor américain décline cette mécanique en plusieurs formats. Les bons à moins d’un an sont vendus avec une décote et remboursés à leur valeur faciale. Les Notes courent de 2 à 10 ans et les Bonds sur 20 ou 30 ans. Ces deux derniers versent leurs intérêts tous les six mois, puis rendent le capital au terme. Une obligation d’entreprise ou celle d’un État européen fonctionne de la même façon. Seul l’émetteur change, et avec lui le niveau de risque : l’AMF rappelle en effet qu’un taux élevé à l’émission signale un risque élevé.
Ce qui peut mal tourner
Le premier risque, c’est le défaut : l’émetteur ne rembourse pas, ou pas en totalité.
Le deuxième risque, ce sont les taux. Une obligation à taux fixe vaut moins quand les nouvelles émissions rapportent davantage, puisque personne ne paierait le prix fort pour un coupon moins généreux. L’AMF le dit sans détour : la valeur d’une obligation varie en sens inverse des taux, et on peut perdre de l’argent en la revendant avant l’échéance.
Viennent ensuite la liquidité, c’est-à-dire la facilité à revendre, et l’inflation, qui érode un coupon fixe.
Une distinction mérite enfin d’être gardée en tête. Une obligation détenue en direct jusqu’à son terme a une issue connue d’avance, sauf défaut de l’émetteur. Un fonds obligataire n’a pas de date d’échéance qui garantisse le capital, et sa valeur baisse si les taux montent.
L’or physique, ou l’art de posséder
Un actif tangible
Acheter de l’or physique, c’est devenir propriétaire d’un métal. Personne ne vous doit rien : ni émetteur, ni échéance, ni coupon. Le World Gold Council le résume ainsi : l’or ne porte aucun risque de crédit, aucune promesse de remboursement, aucune contrepartie.
Mais une pièce ou un lingot ne verse rien, et le seul gain possible vient de la variation du cours. Or le cours bouge. Il tournait autour de 5 600 dollars l’once en janvier 2026. Il évolue aujourd’hui autour de 4 000, soit plus d’un quart en dessous. Il a lâché plus de 10 % en juin et environ 6 % en septembre, quand la Fed relevait ses taux.
Alors qu’on bon du Trésor américain rapporte près de 5 % par an, l’or n’offre aucun rendement. Ce “manque à gagner”, les professionnels l’appellent le coût d’opportunité.
Une valeur qui a aussi un coût
Posséder de l’or a aussi un prix : une prime à l’achat, un écart entre prix d’achat et prix de revente, du stockage, de l’assurance. Le World Gold Council précise que l’or sert surtout d’actif de diversification, parce qu’il se comporte autrement que les actions ou les obligations. Ce qui ne veut pas dire non plus qu’il serait moins volatil que les titres papier. Et le fait qu’il n’ait pas d’émetteur n’enlève pas le risque, car tout repose sur l’évolution positive ou négative du cours de l’or entre l’achat et la revente.
Mais vous possédez réellement un actif doté de sa propre valeur intrinsèque et universellement reconnue, offrant une certaine protection contre l’inflation et garantissant la préservation du pouvoir d’achat de votre capital à long terme. Et en période d’incertitude, ce n’est pas rien.
Face à face
Côte à côte, les deux logiques se distinguent nettement.
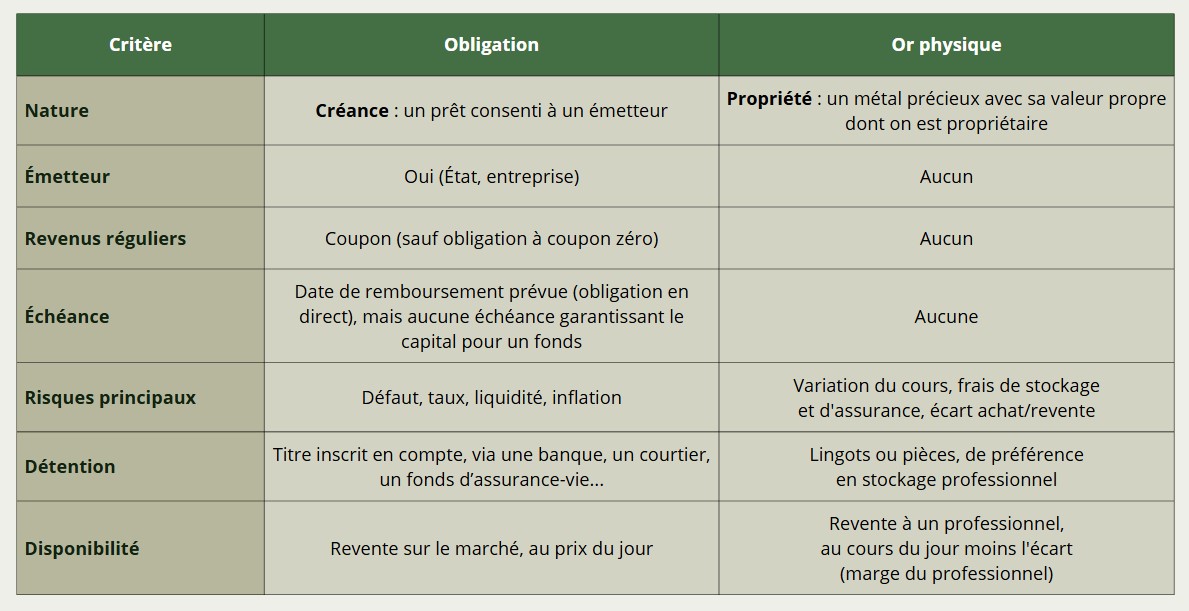
Et qu’est-ce qu’on préfère acheter en France ?
Les Français, eux, ont des intuitions assez tranchées. Selon un sondage OpinionWay pour AuCOFFRE de juin 2026, 77 % jugent la dette publique française risquée pour leur épargne. Par ailleurs, 25 % citent l’or comme actif de référence en cas de crise majeure, contre 3 % pour les obligations. Mais attention, ce n’est pas un classement de performances, ce sont juste des perceptions : ce que les gens ressentent ne dit rien sur la manière dont chaque actif peut évoluer.
Au fond, tout tient en deux verbes. Prêter, c’est compter sur la parole d’un autre, contre rémunération. Posséder, c’est ne compter que sur la valeur de l’objet, sans revenu. Ni l’un ni l’autre n’offre de protection absolue, et surtout ils ne répondent pas aux mêmes besoins. Certains épargnants les associent, d’autres n’en retiennent qu’un. Dans les deux cas, on est sur une stratégie de diversification qui est saine.
La question la plus utile n’est peut-être pas « lequel choisir ?”, mais plutôt « qu’est-ce que je détiens vraiment dans les deux cas ?”. Avec l’or, vous gardez la main sur votre capital, tandis qu’avec les obligations vous l’échangez contre une promesse…
Questions fréquentes
Est-il judicieux d’acheter de l’or en ce moment ?
Il n’y a pas de bon ou de mauvais moment pour acheter de l’or. Néanmoins, c’est vrai que le cours actuel du métal précieux est bien plus bas qu’en début d’année, ce qui peut permettre d’acquérir cet actif à moindre coût pour un portefeuille bien diversifié.
Est-il judicieux d’acheter des obligations en 2026 ?
Les rendements actuels sont nettement supérieurs à ceux de la décennie 2010, donc une obligation achetée aujourd’hui verse un coupon plus généreux. Mais si les taux montent encore, la valeur de marché des obligations déjà émises baisse. Toutefois, détenue en direct jusqu’à l’échéance, l’issue est connue d’avance (via un fonds, elle ne l’est pas).
Est-il judicieux de mettre son or à la banque ?
C’est possible, mais ce n’est pas forcément la meilleure solution. Certes, un coffre bancaire offre un lieu sécurisé, mais il est payant et l’accès dépend des horaires de l’agence. L’assurance du contenu est également souvent plafonnée, d’où l’intérêt de lire le contrat de près. D’autres solutions existent, comme le domicile (avec ses risques de vol et de perte), mais aussi et surtout le stockage professionnel, ce que propose Veracash.
Où acheter de l’or ?
Là encore, plusieurs possibilités existent : en boutique, auprès de certaines banques, voire entre particuliers (ce qui est l’option la plus risquée !), mais il est généralement plus intéressant de s’adresser à des plateformes en ligne. L’essentiel c’est que le vendeur affiche clairement ses prix (cours, prime, frais), propose des produits identifiables (lingots numérotés, pièces d’investissement reconnues) et précise ses conditions de rachat.
Faut-il choisir l’or papier ou l’or physique ?
Même si on parle d’or dans les deux cas, ce sont deux produits très différents. Avec l’or physique (lingots, pièces), on est propriétaire d’un objet tangible, réel, ayant sa valeur intrinsèque. En revanche, avec l’or dit « papier » (ETF, certificats, produits dérivés), on investit sur un titre financier qui suit le cours du métal. Il est plus simple à acheter et à revendre, certes, mais on ne détient en réalité aucune once d’or, le métal est géré par un tiers, avec ses frais et un niveau de risque plus élevé.
Avec Veracash, une épargne de valeur et disponible à chaque instant
Bénéficiez d'un compte, d'une carte et diversifiez une partie de votre patrimoine avec de l'or 100% physique